Snapchat a publié son dernier rapport sur les performances, qui, dans les résultats de la ligne, montre au moins des augmentations régulières des utilisateurs et des revenus, alors qu'elle continue d'affiner ses offres commerciales et de tirer parti de ses opportunités de marché.
Bien que la croissance des marchés clés reste un défi, le SNAP continuait de perdre des utilisateurs sur le marché nord-américain, sa source de revenus clé, tandis que la hausse des coûts continuez également de peser sur ses résultats globaux.
Et ses résultats des revenus ne sont pas non plus importants.
Tout d'abord, sur les utilisateurs. Snapchat a atteint 469 millions d'utilisateurs actifs quotidiens au deuxième trimestre, soit une augmentation de 9 millions sur son nombre de T1.
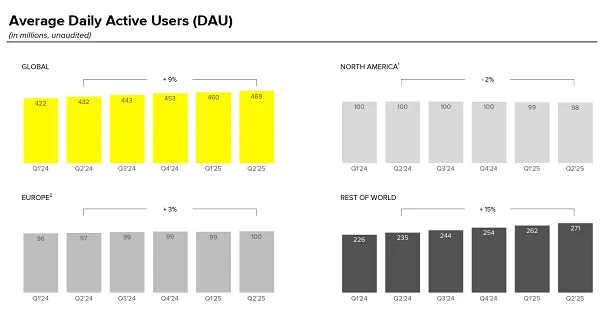
Encore une fois, toute croissance est positive, mais le fait que SNAP perde les utilisateurs aux États-Unis est une note remarquable de ce graphique. Presque toute la croissance de Snap provient toujours de la catégorie «reste du monde», l'Inde en particulier en voyant plus de prise en charge. Mais les États-Unis et l'UE sont l'endroit où SNAP génère la majorité de ses revenus, et en tant que tels, les résultats stagnants ici sont potentiellement problématiques.
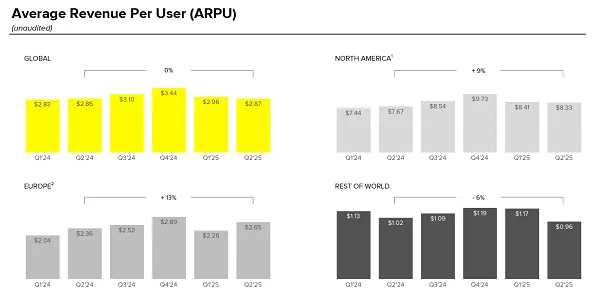
Comme vous pouvez le voir dans ces graphiques, SNAP génère presque 4 fois plus de revenus par utilisateur de son public nord-américain, et 800% de plus que ceux du segment du «reste du monde».
Construire plus de marchés est manifestement en cause de bien pour les opportunités futures, car ces régions continuent de développer leurs économies numériques. Mais la baisse constante de l'utilisation des SNAP aux États-Unis indique un plateau et un plafond potentiel sur la croissance de Snap.
Mais bien sûr, Snap a envie de se concentrer sur les points positifs, la plate-forme se rapprochant également d'un milliard d'actifs mensuels, avec 932 millions d'utilisateurs actifs mensuels (MAU), une augmentation de 32 millions du premier trimestre.
Et dans l'ensemble, le fait que SNAP ajoute encore des millions d'utilisateurs de plus est un indicateur de sa pertinence et de sa résonance durables, en particulier chez les jeunes utilisateurs.
Nous verrons comment le marché réagit à cela.
Sur le front des revenus, Snap a rapporté 1,3 milliard de dollars pour le trimestre, soit une augmentation de 9% d'une année à l'autre.
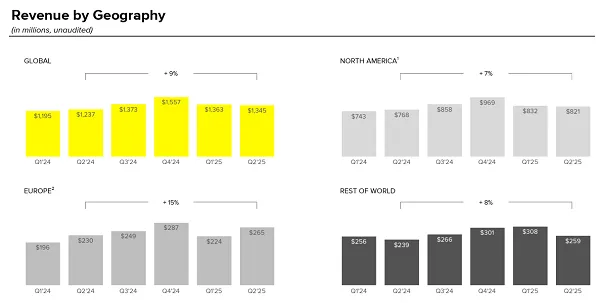
Mais encore une fois, vous pouvez voir l'impact de son public américain diminuer ici, avec ses revenus nord-américains en baisse sur le premier trimestre, alors qu'il a également affiché son résultat le plus bas en quatre trimestres.
Et bien que Snap se concentre sur ses paris de niveau suivant, comme les lunettes AR, il doit continuer à générer des revenus pour maximiser cet élément, et les tendances du graphique ici ne sont pas superbes.
Y compris celui-ci:
En termes d'offres commerciales spécifiques, Snap dit qu'il constate de bons résultats avec des snaps sponsorisés, qui entraînent désormais une augmentation de 18% dans les conversions uniques entre les installations d'applications et les achats d'applications.
Snap dit qu'il constate également plus d'engagement avec son offre de vidéo courte des projecteurs, avec le temps passé dans les projecteurs de 23% d'une année à l'autre, facilitant plus d'options d'exposition. En effet, Snap dit que Spotlight contribue désormais plus de 40% du temps total de contenu passé dans l'application, ce qui pourrait valoir la peine d'être noté pour vos annonces vidéo.
Snap a également travaillé pour intégrer plus de contenu de créateur, via son programme Snap Stars, avec le nombre de messages de projecteurs de Snap Stars augmentant plus de 145% en glissement annuel en Amérique du Nord au T2.
Il y a donc, au moins en théorie, des opportunités là-bas, et si SNAP peut faciliter davantage de partenariats de marque, conduisant à la monétisation des créateurs et à un potentiel d'exposition accru pour les marques, il y aura toujours de la valeur sur ce front, même si les baisses d'utilisation globales.
Snap note également que l'utilisation de sa carte SNAP est passée à plus de 400 millions de MAU, et avec des options promotionnelles élargies en étant intégrées ici, cela pourrait être un autre domaine d'opportunité.
Mais c'est le projet AR de Snapchat, et les coûts qui y sont associés, qui restent un point de discorde.
En juin, Snapchat a annoncé qu'il publierait ses spectacles compatibles AR l'année prochaine, dans le but de battre Meta sur le marché avec un appareil AR fonctionnel et à la mode.
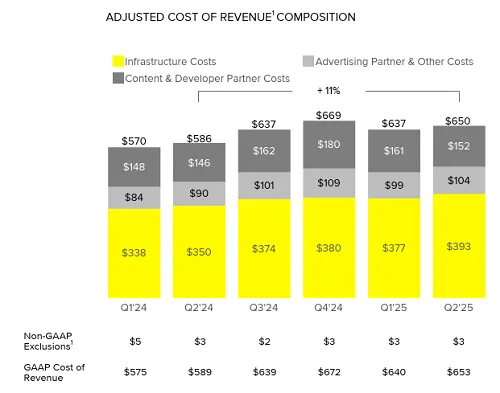
Ce qui est logique, car les indicateurs sont que les lunettes de Meta seront plus fonctionnelles, à la mode et moins chères, mais le coût de ce projet est probablement un contributeur important aux coûts croissants de l'infrastructure de SNAP, ainsi que ses propres projets d'IA.
Mais Snap ne construit pas ses propres outils d'IA, il accueille principalement des expériences d'IA d'Openai et Google, afin d'alimenter des choses comme son chatbot «mon IA». En tant que tel, la majorité de ses coûts iraient probablement vers cette poussée de lunettes AR, ce qui a du sens à l'échelle plus large du plan à long terme de Snap.
Mais dans la pratique, il semble que cela pourrait être un désastre pour l'entreprise.
Bien sûr, les utilisateurs de Snap sont toujours intéressés par la RA, avec SNAP signalant que plus de 350 millions de Snapchatters s'engagent désormais avec ses outils AR chaque jour, et Snap continue d'ajouter des utilisations AR plus innovantes, comme sa récente intégration avec une émission de télévision au Royaume-Uni
Mais ils achèteront également des lunettes AR de Snap, et s'ils le font, pourront être en mesure de maintenir l'élan pour tels que Meta continue de se rapprocher d'un lancement de son appareil AR.
Je ne pense pas que ce soit un snap de course peut gagner, et le SNAP pourrait mieux développer des expériences de RA pour d'autres appareils, au lieu d'investir dans le sien, ce qui ressemble à un drain de trésorerie majeur, car ce qui pourrait bien ne pas être une augmentation à court terme dans l'intérêt.
La perte nette de Snap pour le deuxième trimestre était de 263 millions de dollars, contre 249 millions de dollars l'année précédente. Et alors que les coûts continuent d'augmenter et que la croissance des utilisateurs reste une question, cela semble être un grand point de préoccupation pour l'application.